Последнее время очень часто наши клиенты просят объяснить, как программа 1С:Бухгалтерия предприятия рассчитывает себестоимость выпущенной продукции при закрытии месяца. Самая распространённая претензия: вообще не понятно откуда и что программа кидает на себестоимость?
Попробую объяснить вам на простом примере.
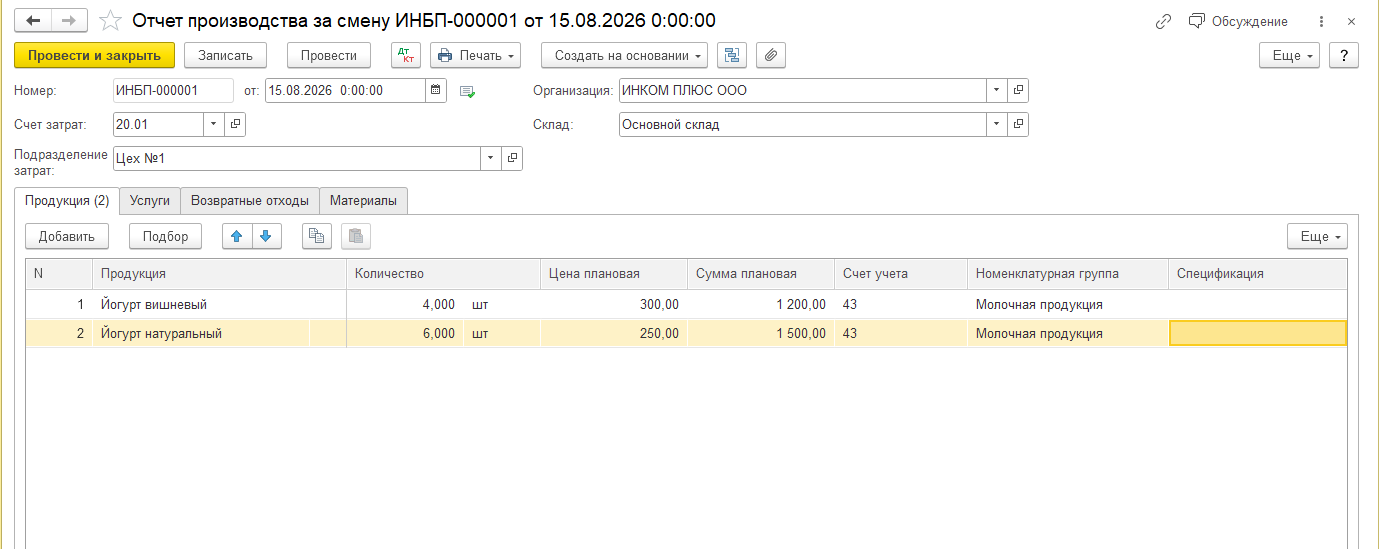
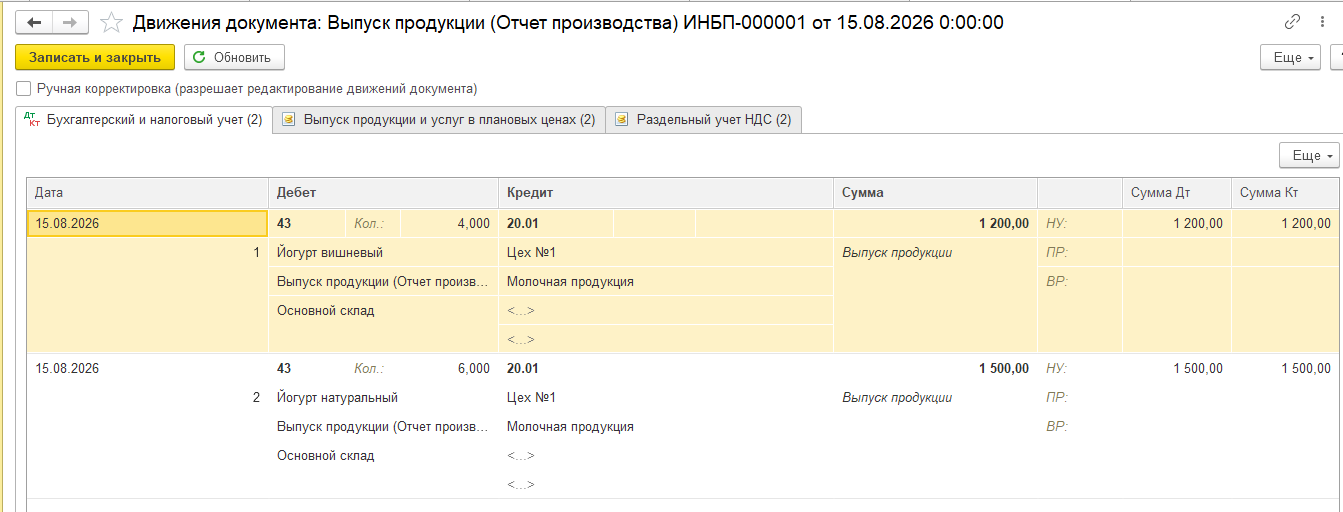
Наша компания выпустила в августе 10 йогуртов, 6 шт натуральных и 4 шт с вишневым вкусом. Плановая цена йогуртов 250 и 300 руб соответственно:
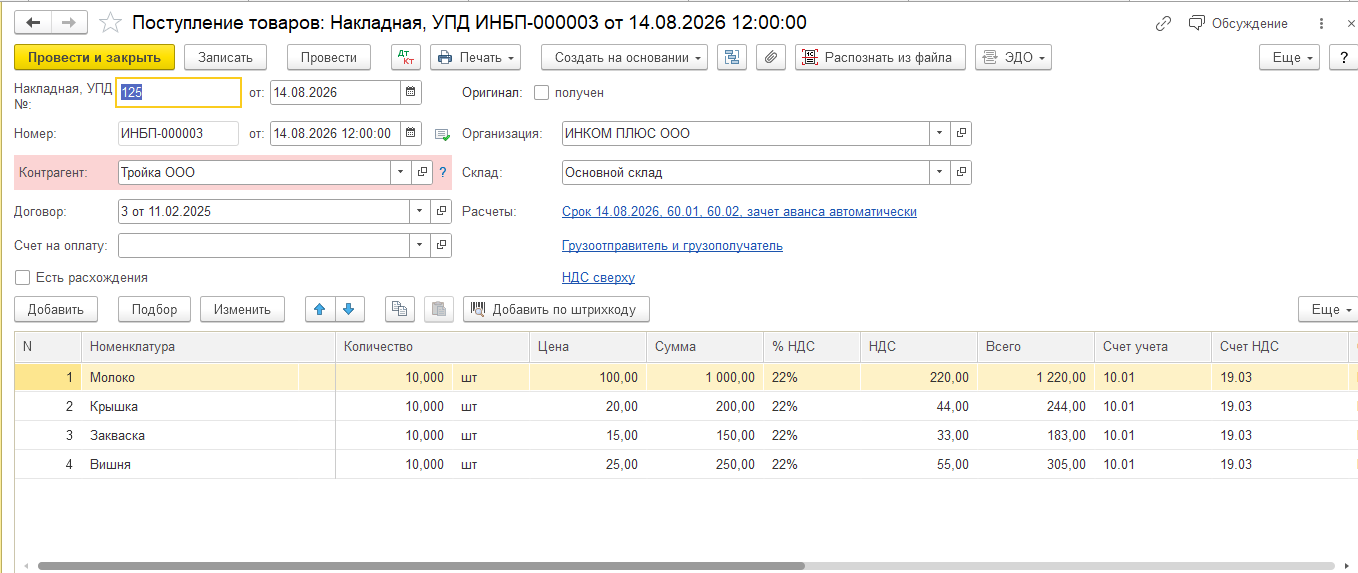
Предположим, что мы купили у поставщика по 10 единиц материалов, которые пойдут на производство нашего йогурта.
Кроме того, оформим акт от поставщика на электроэнергию в августе. Отнесем эти затраты пока на 26 счет:
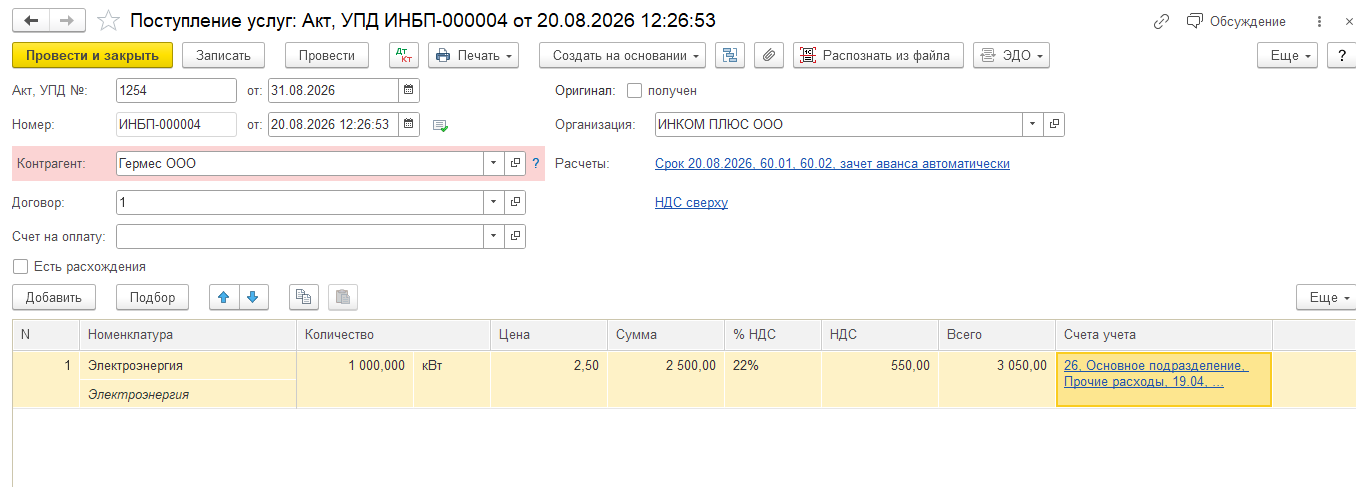
Для того, чтобы программа посчитала фактическую себестоимость нам нужно списать в производство материалы, из которых мы выпускали продукцию. Укажем счет затрат 20.01, номенклатурная группа та же, которая была указана в «Отчете производства за смену».
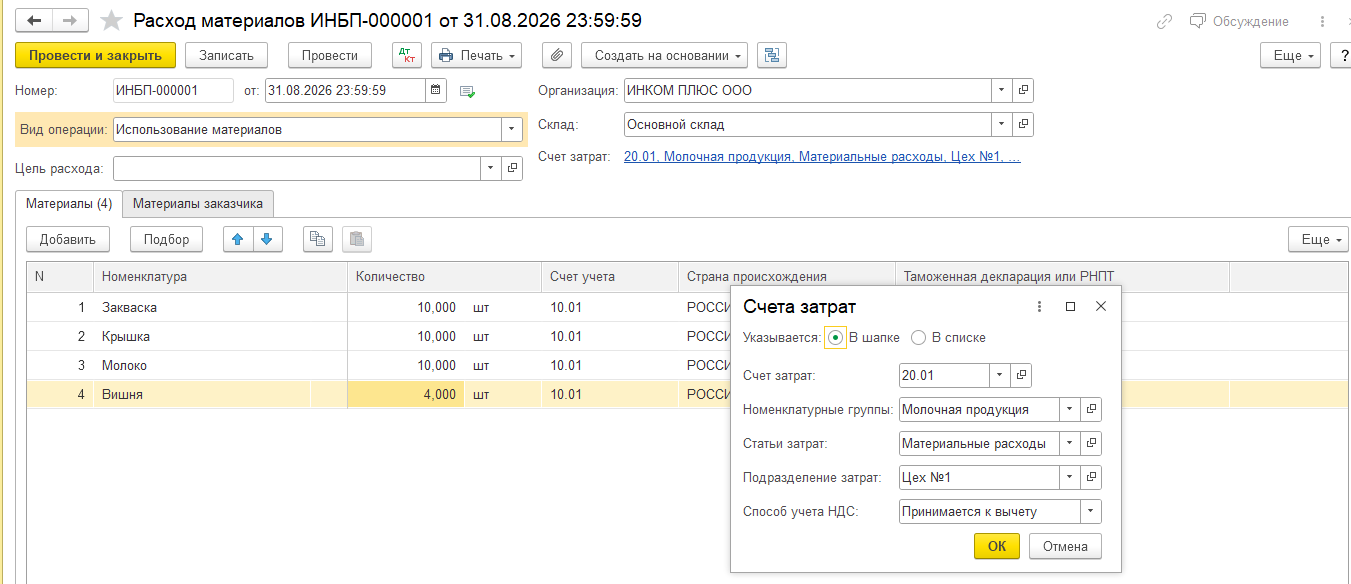
Теперь запускаем обработку «Закрытие месяца» за август.
В этой обработке нас интересуют две справки-расчет: «Калькуляция себестоимости» и «Себестоимость выпущенной продукции», которые можно сформировать из операции «Закрытие счетов 20, 23, 25, 26»
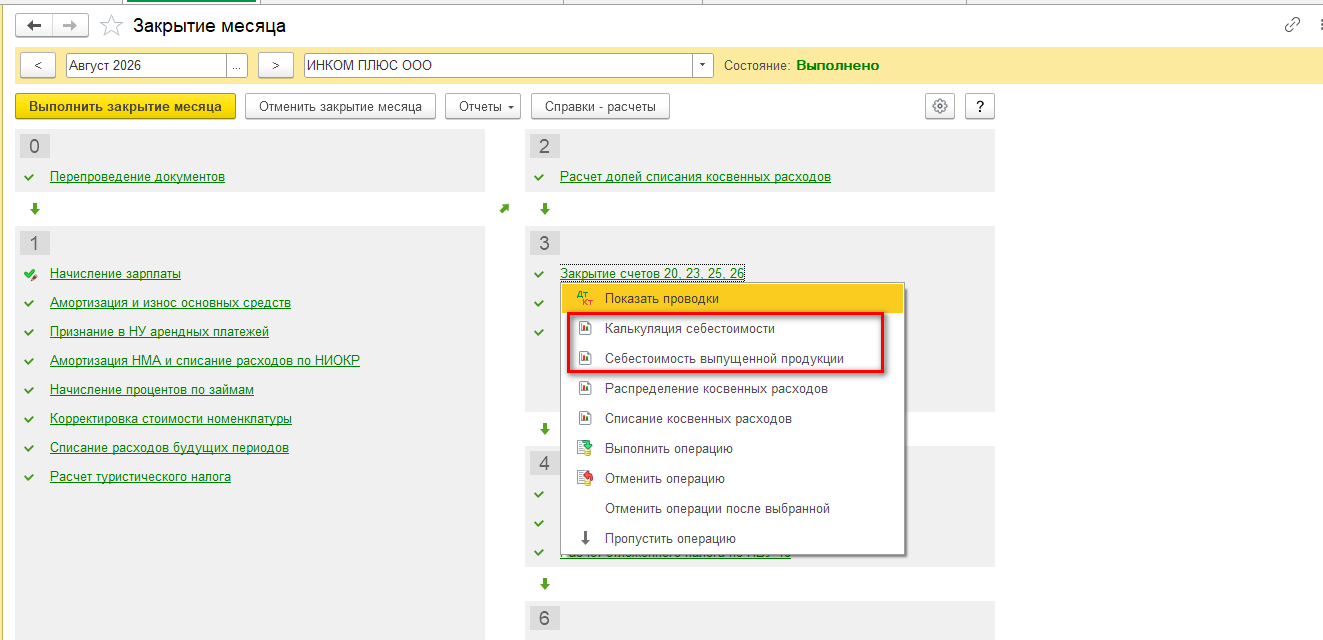
Итак, проанализируем первую справку-расчет «Калькуляция себестоимости»:
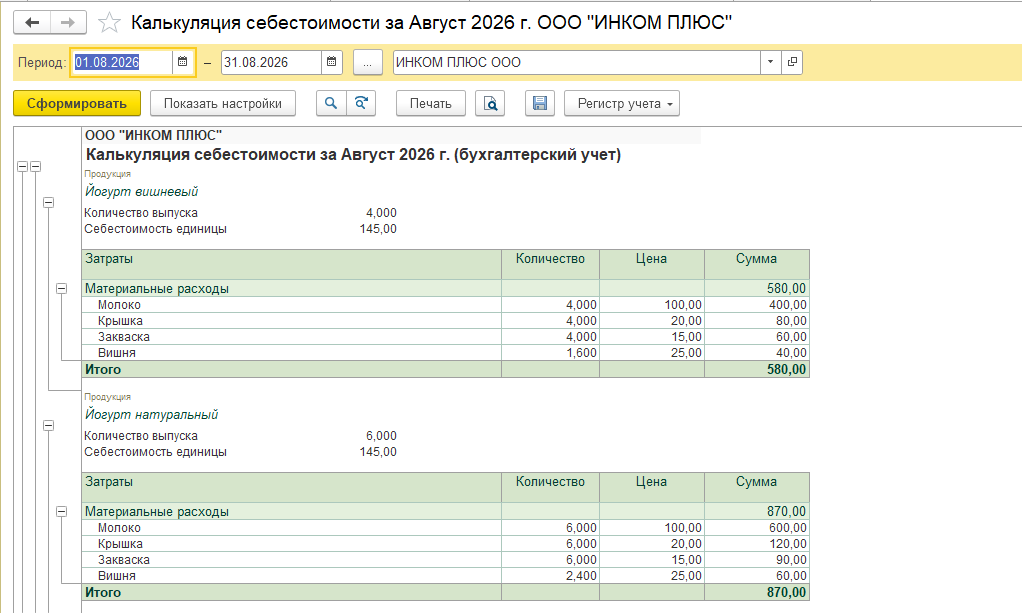
Что же программа посчитала? Вспоминаем: мы выпустили 10 единиц продукции: «Йогурт вишневый» и «Йогурт натуральный», 4 и 6 штук соответственно. Всего было отправлено на производство 10 единиц молока, 10 крышек, 10 единиц закваски и 4 единицы вишни. Программа отнесла на себестоимость каждой единицы продукции по 1 единице каждого материала, кроме вишни. Вишня почему-то тоже попала в себестоимость обоих йогуртов. Программа и вишню распределила пропорционально. А кстати, пропорционально чему? А ответ на это вопрос нам даст вторая справка-расчет «Себестоимость выпущенной продукции»
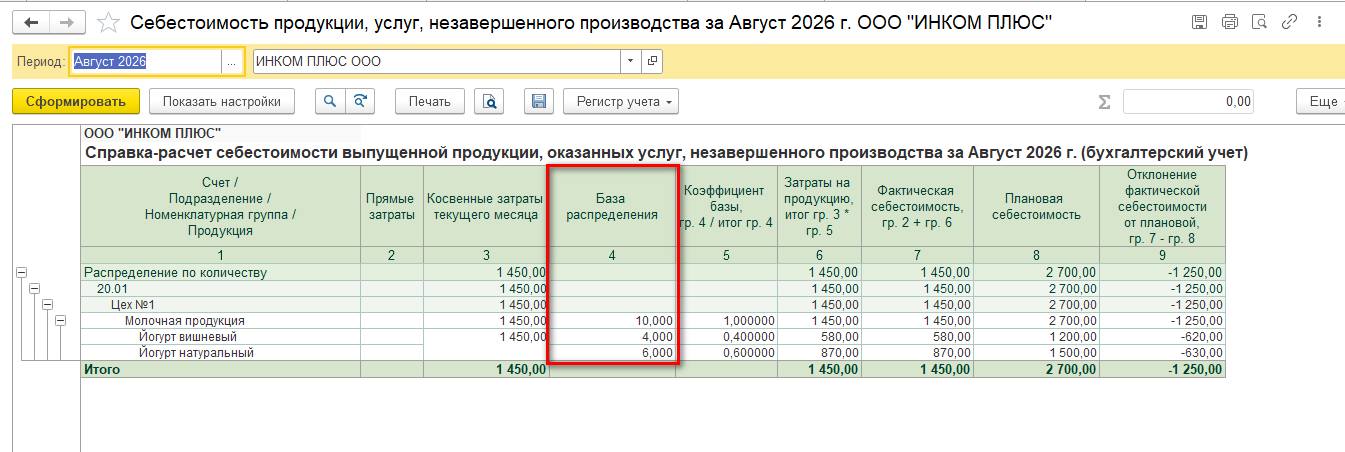
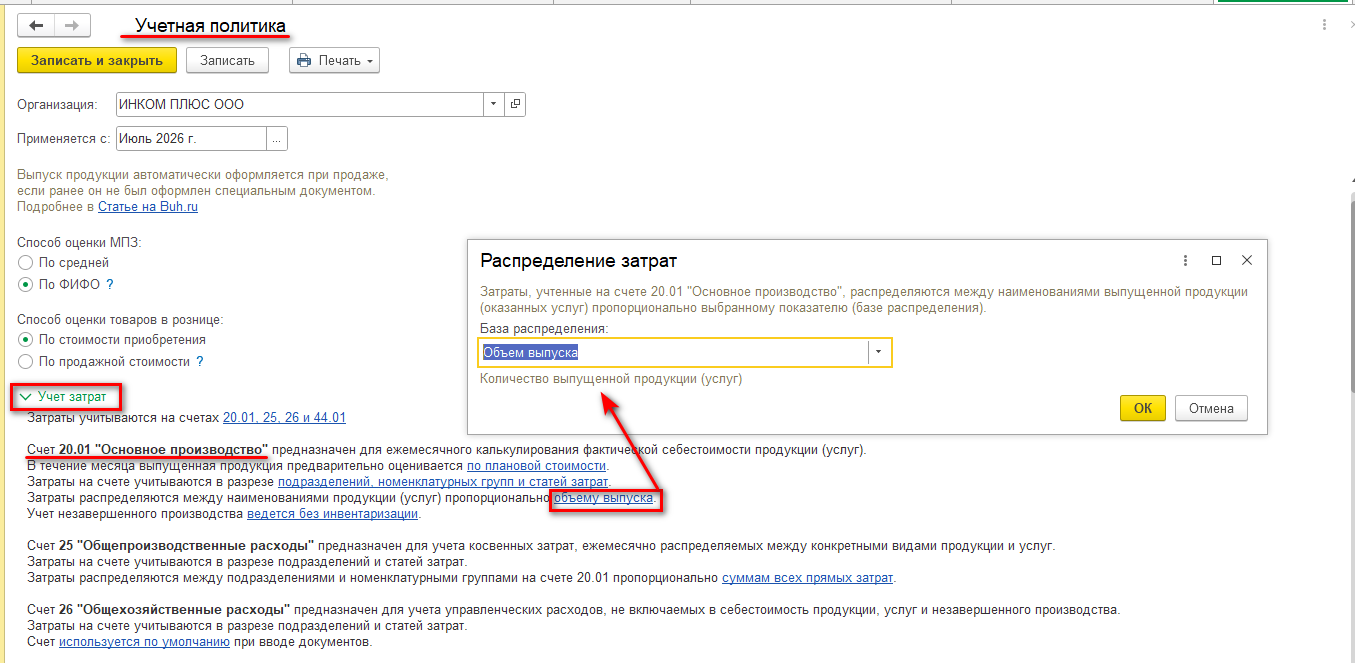
Т.е. программа распределила все материалы пропорционально объему выпуска продукции. А почему именно такая база распределения? Потому что так задано в учетной политике организации. Т.о. фактическая себестоимость «Йогурта вишневого» и «Йогурта натурального» равна 145 руб.
Я намеренно не начала свою статью с настройки учетной политики, потому что именно здесь впервые мы и сталкиваемся с необходимостью проанализировать, а что же мы настроили для нашей организации. Открываем учетную политику. И видим, что в настройках распределения затрат стоит база «Объем выпуска».
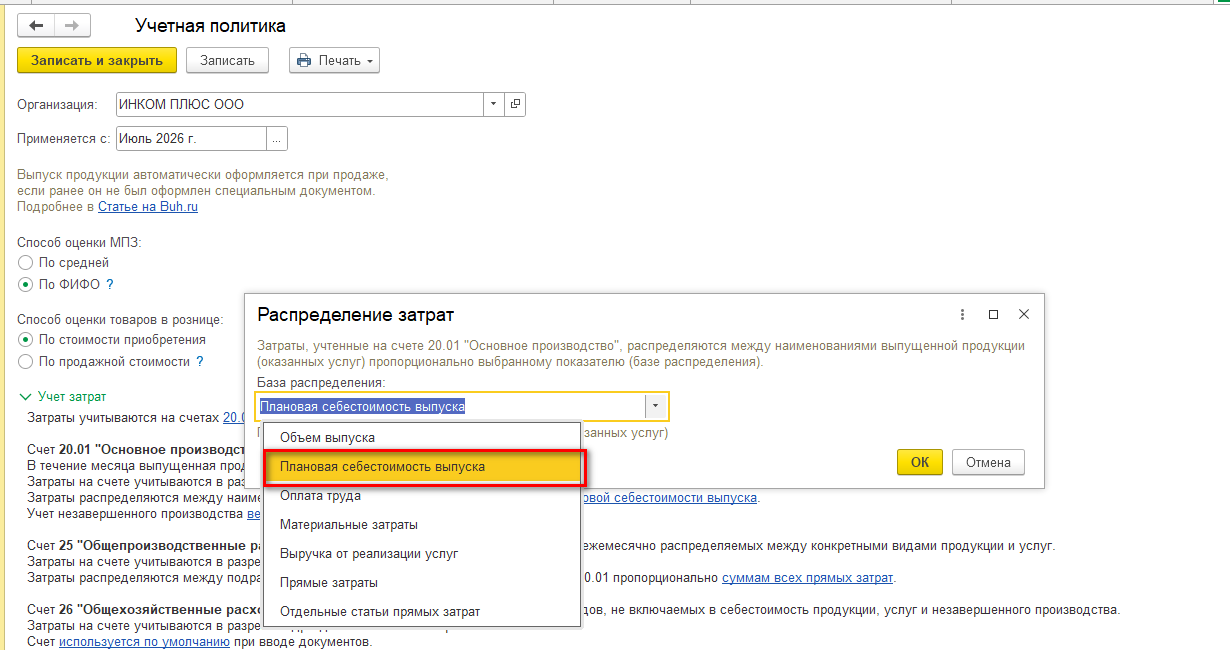
А если мы поменяем базу и перезакроем месяц? Давайте для эксперимента выберем следующую предложенную базу распределения, т.е. плановую себестоимость. Помним, плановая себестоимость у нас указана в документе «Отчет производства за смену» и составляет 300 рублей для вишневого йогурта и 250 для натурального. Сохраняем новую настройку и перезапускаем операцию по закрытию затратных счетов.
Вновь откроем обе наши справки, и оказывается, что мы поменяли всего лишь базу распределения, а себестоимость продукции изменилась:
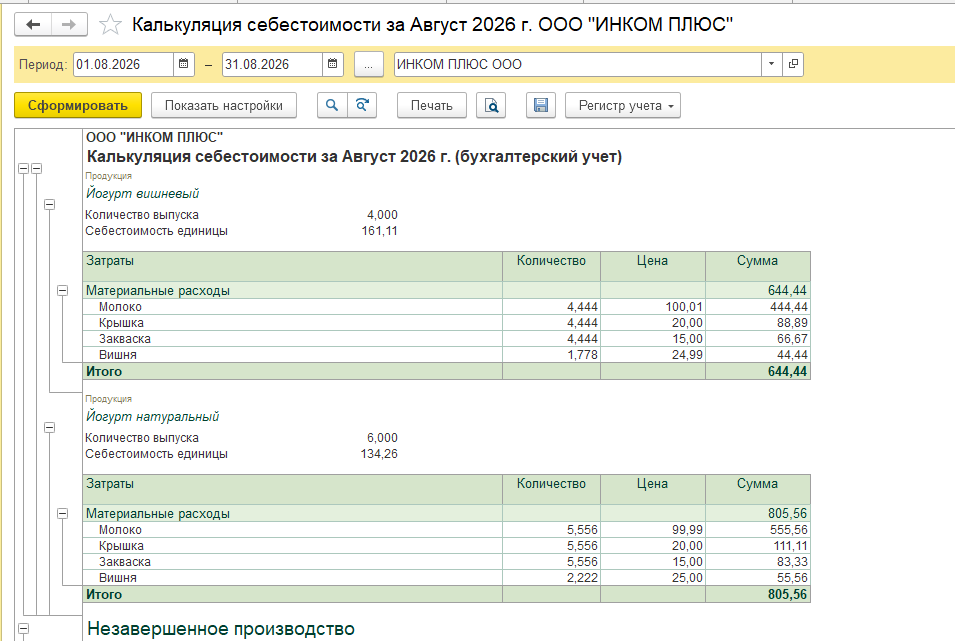
Теперь фактическая себестоимость Йогурта вишневого 161.11 руб, а Йогурта натурального 134,26. А как понять, почему те же самые материалы распределились на себестоимость по-другому?
Открываем вторую справку-расчет:
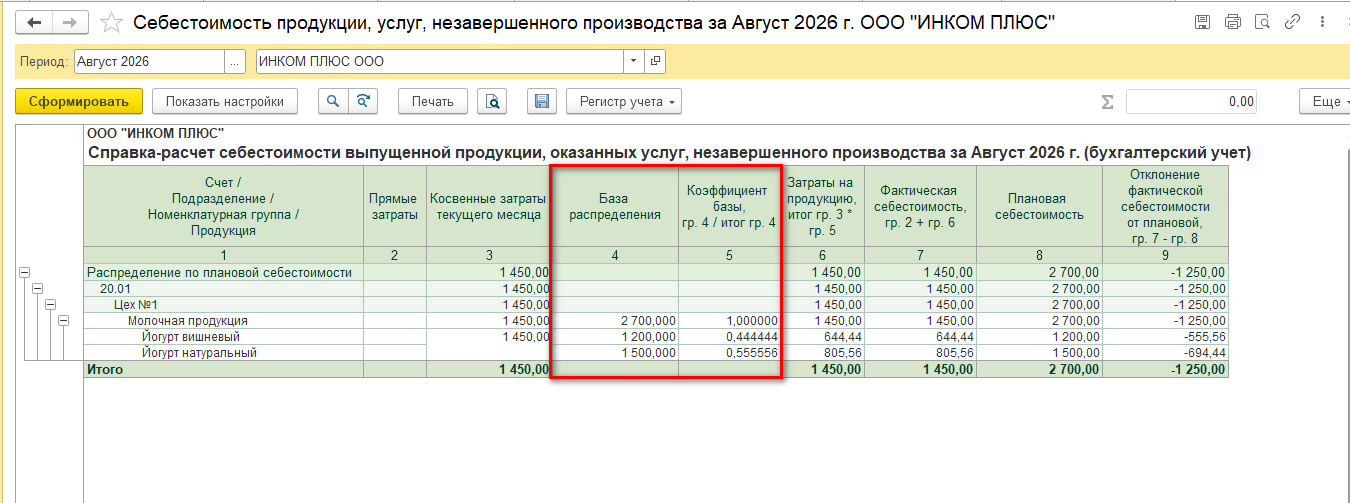
Как раз из нее мы и видим, что при данной настройке учетной политики материалы распределились пропорционально плановой себестоимости.
Таким образом, при разных базах распределения себестоимости выпущенной продукции будет считаться по-разному.
Так, а давайте теперь решим такую проблему. Я не хочу, чтобы вишня распределялась на йогурт натуральный. Я хочу, чтобы стоимость вишни попадала только в себестоимость вишневого йогурта, а остальные материалы распределялись. Для удобства верну базу распределения на «Объем выпущенной продукции». Так будет нагляднее. Для того, чтобы конкретный материал относить на себестоимость конкретной продукции мне опять надо вернуться в учетную политику и изменить настройки счета 20.01. И тут важно включить в аналитику счета Продукцию:
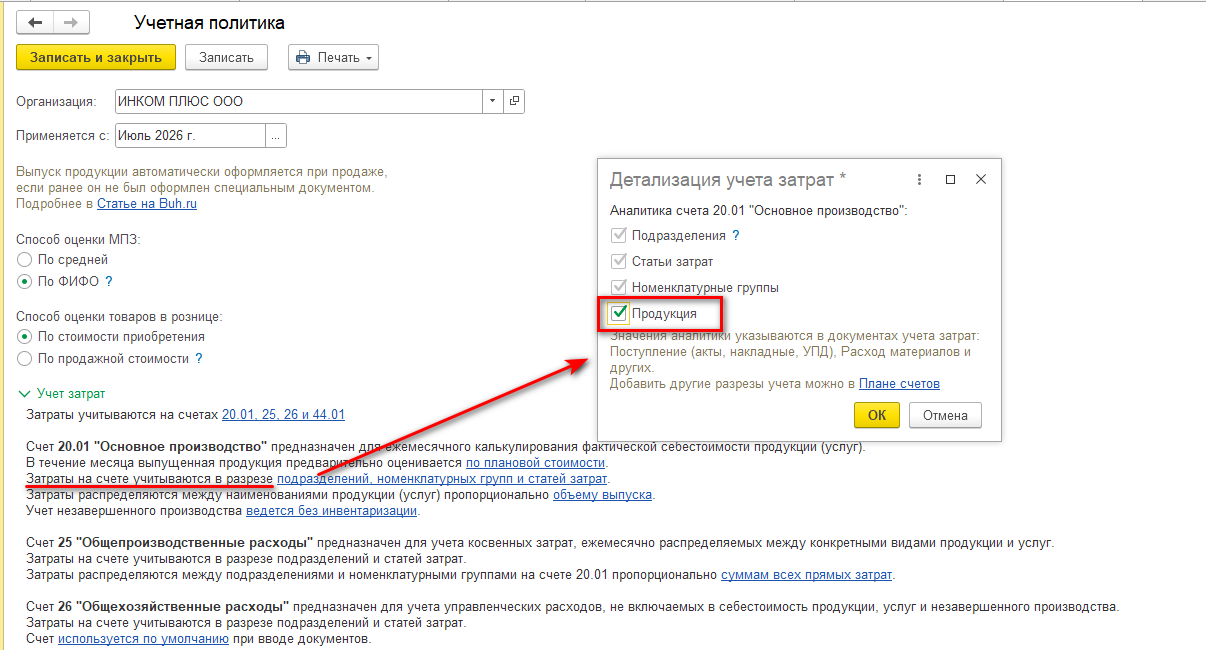
Отлично. Теперь мне нужно сказать программе, что вишня относится только к одному виду продукции. Сделать это я могу только в документе «Отчет производства за смену». Открываем его. В нем указана аналитика для всех материалов одинаковая.
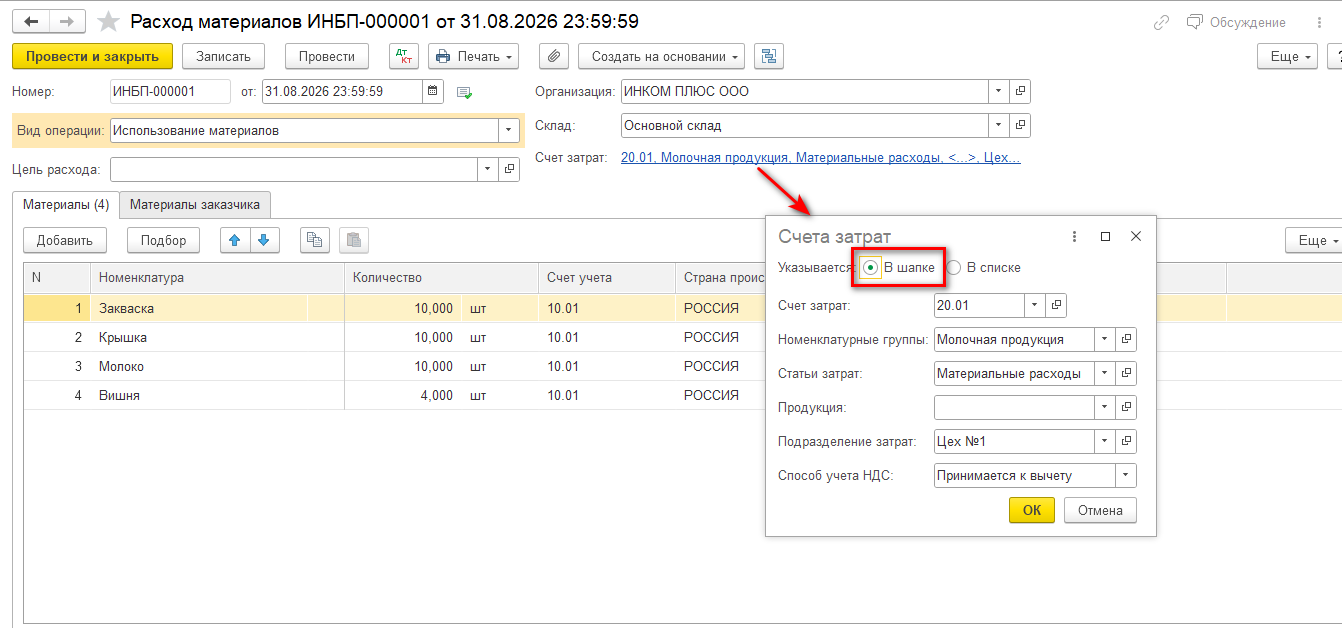
Если я хочу изменить для одного материала аналитику, то устанавливаю переключатель в настройке счета затрат в положение «В списке». Теперь открываю настройку счета затрат в конкретной позиции и указываю необходимую продукцию:
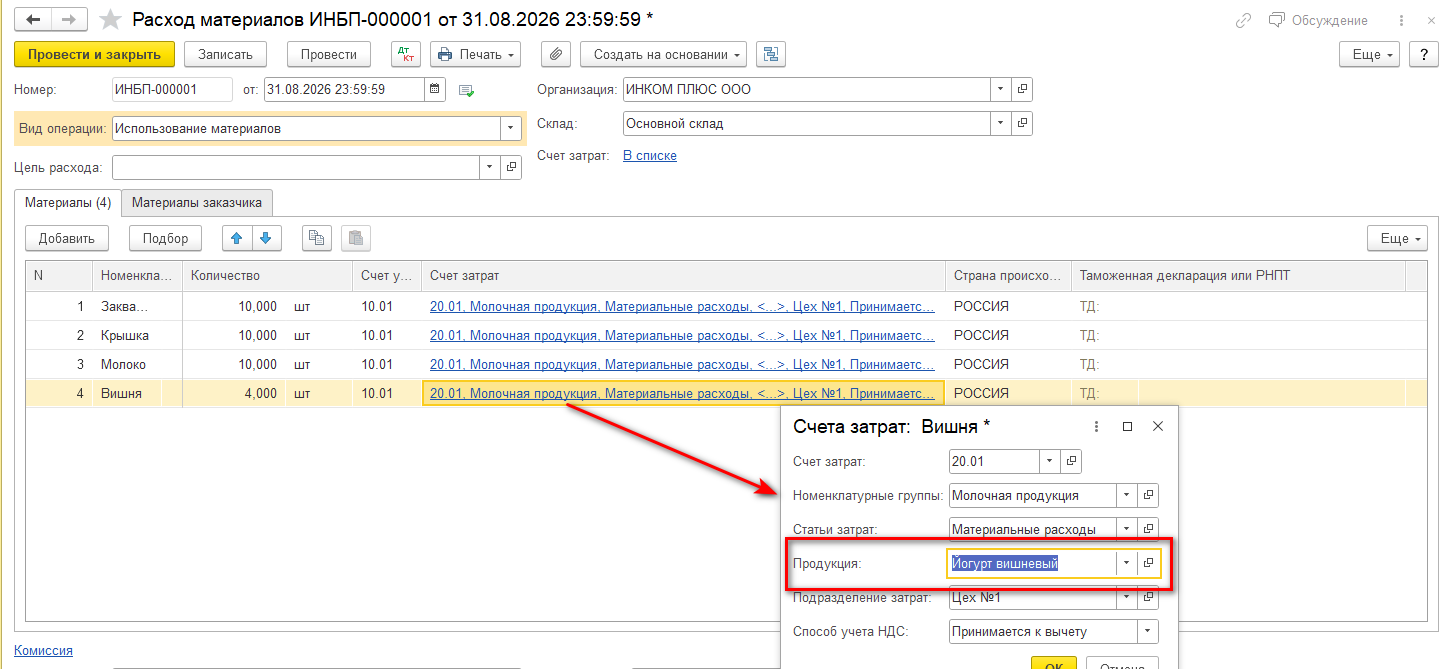
Ну что, пробую закрыть месяц и посмотреть, какая себестоимость получилась на этот раз.
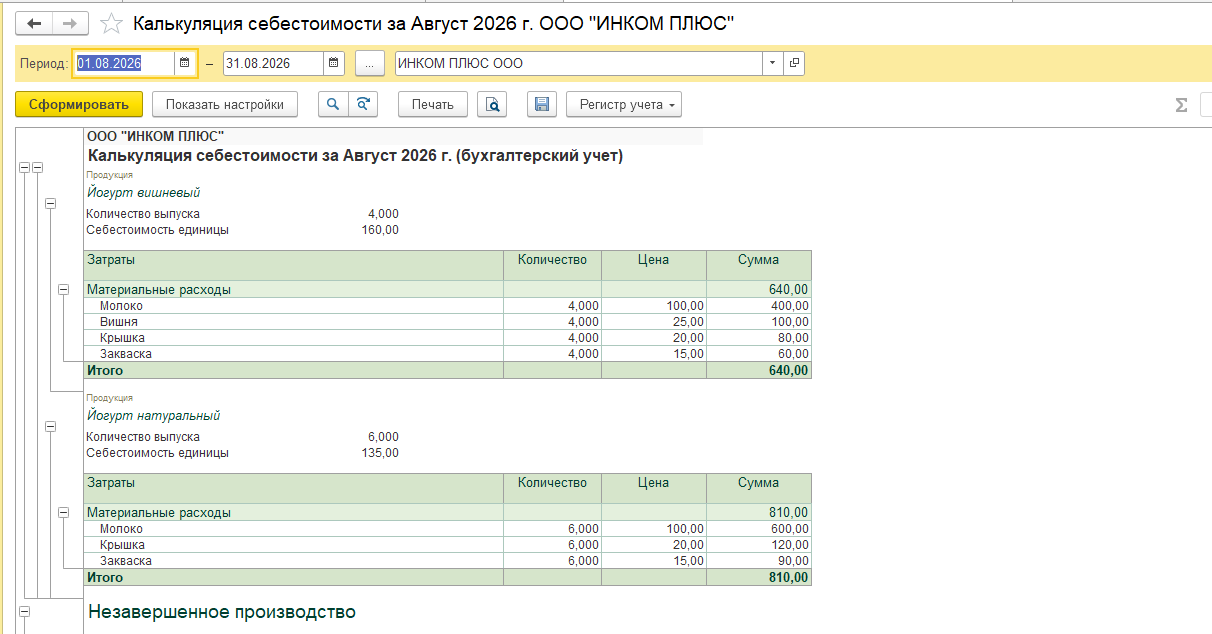
Вот этот результат уже ближе к реальной себестоимости. Т.е. молоко, крышечки и закваска распределились на йогурт равномерно по количеству выпущенной продукции, а вишня теперь относится на себестоимость только вишневого йогурта. Таким образом в себестоимость продукции программа посчитает все материалы, которые мы списали на счет 20.01. Если списание не детализировано по виду продукции, то стоимость материала будет распределена пропорционально, согласно настройке учетной политике.
Но и это еще не все. Я не зря ввела поступление электроэнергии. Пока она была списана на 26 счет и при закрытии месяца была отнесена на счет косвенных расходов, т.е. на 90.08.1. Но если это электроэнергия, которая была потрачена в молочном цеху на производство продукции, то логично было бы отнести ее стоимость на себестоимость готовой продукции.
В этом случае, при оформлении в программе акта, можно указать счет 25.
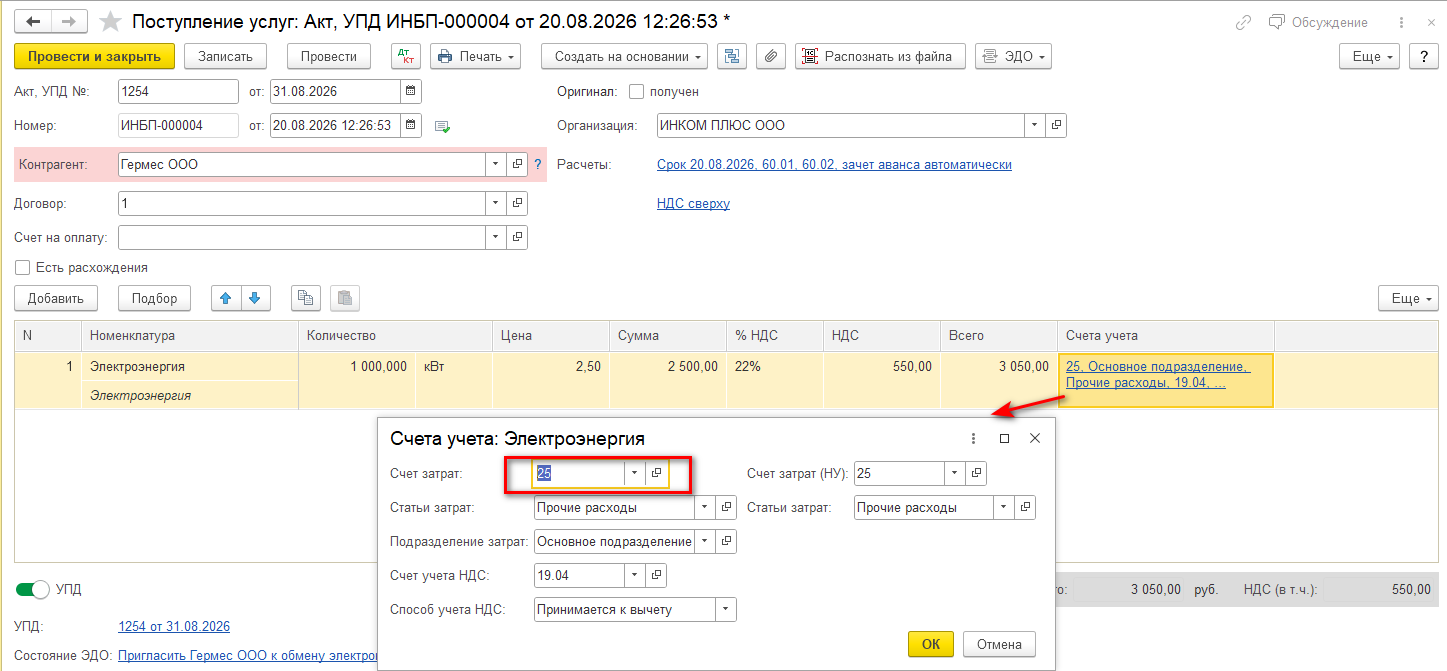
Давайте сразу обсудим, почему на 25, а не сразу на 20.01? Ну в принципе, если у вас только одна номенклатурная группа, по которой вы отражаете затраты, как в нашем примере «Молочная продукция», то можно и на 20.01. Но если я веду аналитику затрат по нескольким номенклатурным группам, например отдельно «Сыры», «Йогурты», «Молоко» или «Молочная продукция», «Мясная продукция», то, когда я оформляю расходы, которые относятся ко всем номенклатурным группам, я не могу использовать сразу счет 20.01. Мне надо воспользоваться счетом 25, который в свою очередь распределится на 20.01. Проверим? Опять закроем месяц.
Откроем калькуляцию себестоимости. Обратите внимание, себестоимость единицы продукции увеличилась.
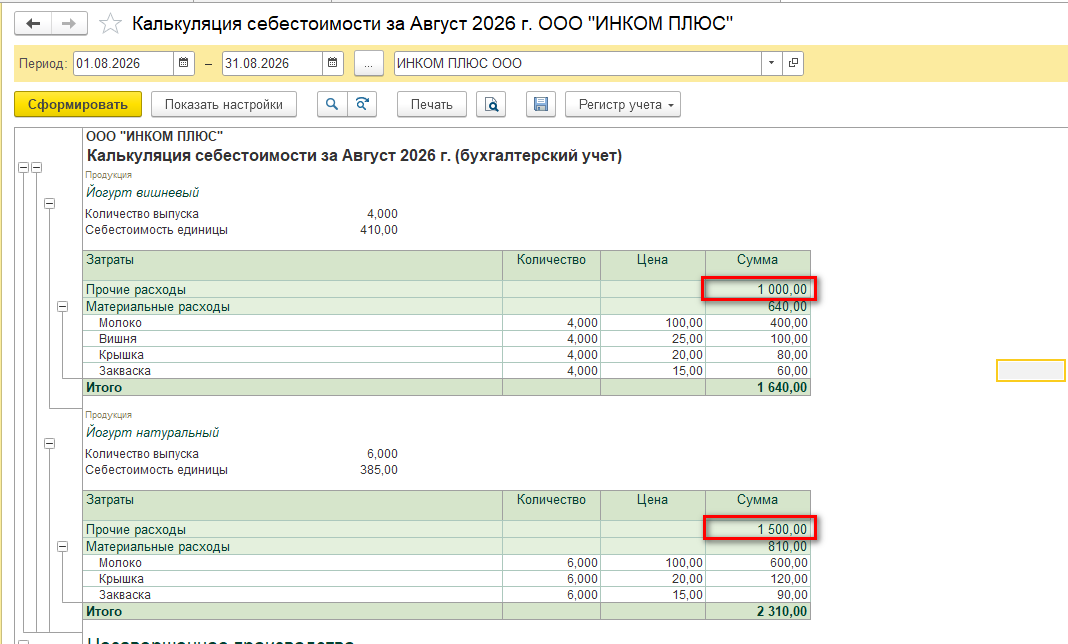
Это произошло из-за 25 счета, который закрылся на 20.01 на номенклатурную группу «Молочная продукция» полностью, так как других затрат и выпуска продукции в этом месяце не было. Кстати, распределение 25 счета так же настраивается в учетной политике и у него тоже есть база распределения. Но по умолчанию обычно указана база распределения такая же, как и у 20 счета. Т.е. затраты на электроэнергию в сумме 2500 распределились между двумя видами продукции с коэффициентами 0,4 и 0,6.
Я постаралась рассмотреть простой пример, который легко проверить устно. Но если у вас много видов продукции, несколько номенклатурных групп, очень много затрат, то надо очень внимательно анализировать как эти затраты и куда списываются. Т.е. программа работает по определенному алгоритму и согласно тех настроек, которые в ней сделал пользователь.
Надеюсь, моя статья хоть немного поможет разобраться с себестоимостью выпущенной продукции в программе 1С:Бухгалтерия предприятия. Конечно было бы неплохо, если у вас есть возможность «поиграться» самим на демо-базе и попробовать менять настройки учетной политики, счета учета, номенклатурные группы.
Спасибо что читаете. Работайте в программах 1С с удовольствием.
С Уважением, Ваш консультант, Виктория.
Добавление комментария